2026-10-13
視吧圖解|壽險產業市場定位圖:2021 前五大壽險的保費收入與保險給付
本文改寫自 IG「Chart Bar 視吧」2022 年 8 月的貼文(61 個讚、13 次收藏),並補充原貼文沒有說清楚的產業解讀。作者曾任職於國泰人壽,本文僅使用政府公開資料。
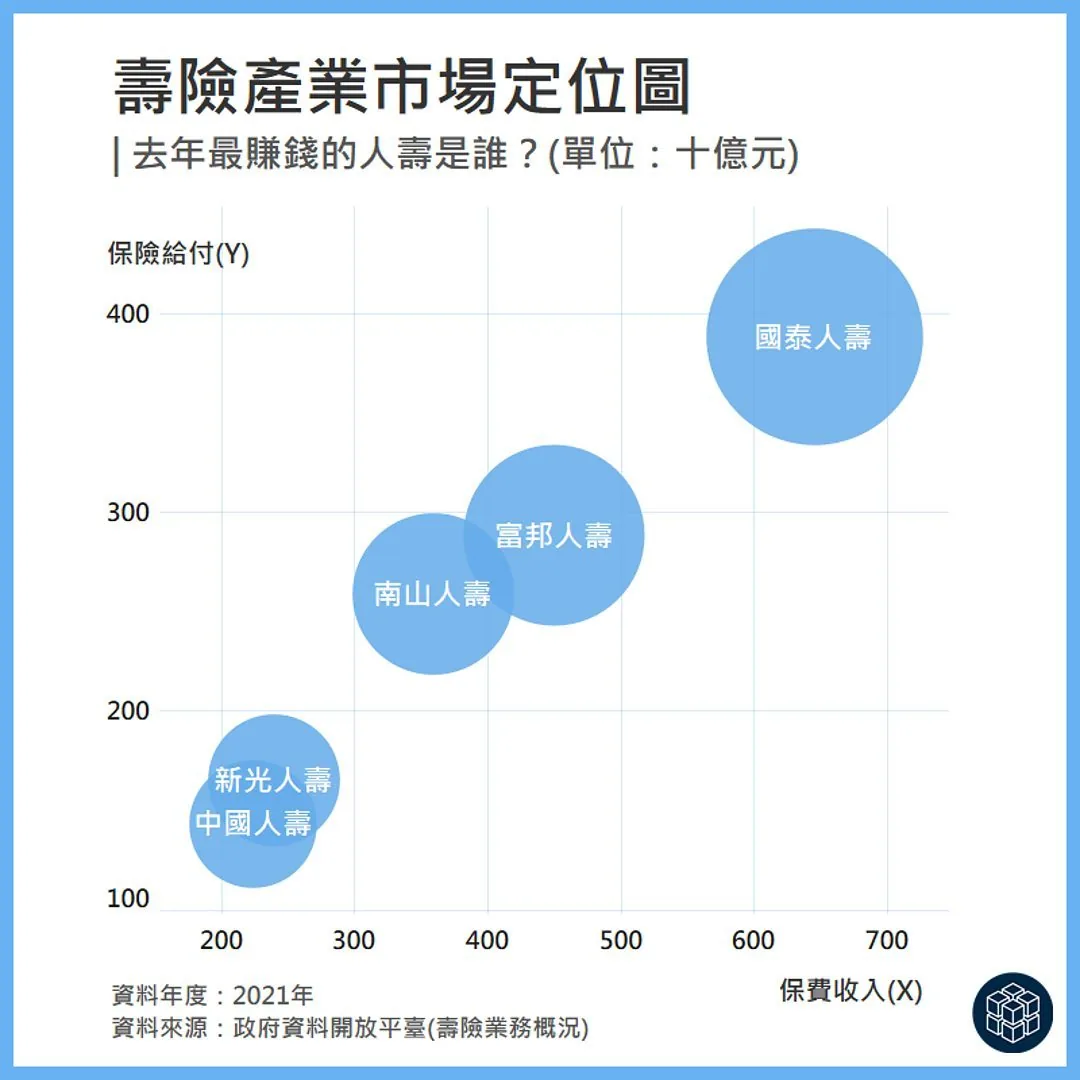
重點發現
圖中橫軸是保費收入、縱軸是保險給付(單位:十億元),以下數字為依圖面刻度判讀的約略值:
- 國泰人壽:保費收入約 6,400 億元、保險給付約 3,900 億元,兩項都是第一,規模明顯領先。
- 富邦人壽(保費約 4,500 億元)與 南山人壽(約 3,600 億元)組成第二梯隊。
- 新光人壽與中國人壽的保費收入都在 2,200~2,400 億元左右,兩顆泡泡幾乎重疊,是第三梯隊。
- 五家公司全部落在「給付 < 保費」的區域,代表當年度資金是淨流入。
怎麼解讀才不會誤判
原貼文的副標是「去年最賺錢的人壽是誰?」,並提到可以從「保費減給付」看出利潤率。這個說法並不精確,原因有三:
- 保費不是獲利:收進來的保費大部分要提存為「責任準備金」,是未來要還給保戶的錢,屬於負債而不是利潤。
- 給付反映的是過去的保單:保險給付包含滿期金、解約金、年金等,多半來自好幾年前賣出的保單。給付高低主要取決於保單結構與保單年期,不代表當年度經營好壞。
- 壽險的獲利來源是「三差」:利差(投資報酬率高於保單預定利率)、死差(實際死亡率低於預期)、費差(實際費用低於預期)。其中利差的影響最大,所以壽險公司的獲利往往跟資本市場表現高度連動。
比較正確的讀法是:這張圖呈現的是市場規模與資金流向。要比較獲利能力,應該看稅後淨利、ROE 或投資報酬率,而不是保費與給付的差額。
另外,2022 年引起大量理賠爭議的「防疫保單」,主要是產險公司銷售的商品,跟這張壽險圖的資料範圍不同。
這張圖為什麼這樣設計
這張圖用的是 泡泡圖(Bubble Chart)/市場定位圖:
- 兩個軸各放一個指標,讓讀者同時比較「收入規模」與「給付規模」,一眼看出誰是領導者、誰是追趕者。
- 公司名稱直接寫在泡泡裡,省掉圖例,讀者不用來回對照。
- 泡泡大小是第三個維度。這張圖的泡泡大小與公司規模大致相符,屬於強化印象的重複編碼;如果想傳達更多資訊,可以改用市占率或總資產等獨立指標。
如果重新設計,我會怎麼改?
- 加上一條 y = x 的對角參考線:落在線下方代表資金淨流入,離線越遠代表給付占保費的比例越低。
- 新光與中國人壽的泡泡重疊,可以降低泡泡透明度或加上數值標籤,避免讀者誤讀。
- 把副標改成「誰的保費規模最大?」,讓標題與資料真正能回答的問題一致。
標題與資料能回答的問題要一致,這是資料視覺化最容易被忽略、也最重要的一步。
延伸資源
想研究保險市場與消費者觀點,可以參考〈全台保險社群原始數據〉:整理 PTT、Finfo、MY83 等論壇 20 年來關於保險商品與理賠討論的結構化資料。
資料來源
- 資料年度:2021 年
- 資料來源:政府資料開放平臺(壽險業務概況)
- 製圖工具:Tableau
※ 本圖為 2021 年資料,文中數值為依圖面判讀的約略值,精確數字請以原始資料為準。